 手机扫一扫
手机扫一扫
手机扫一扫
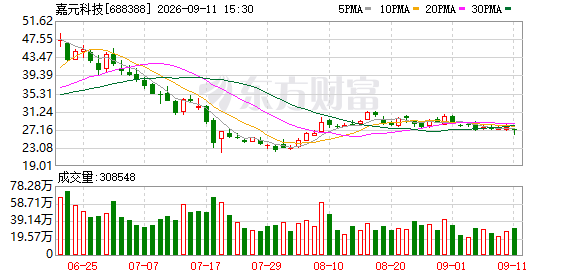
9月11日,嘉元科技(688388.SH)收盘报26.95元,下跌2.36%,全天成交8.20亿元,换手率4.68%,动态市盈率44.18倍,静态市盈率高达311.87倍,当日盘中最低涉及25.80元。此前一日,9月10日,嘉元科技主力资金净流出423.33万元,收盘股价报27.60元,主力资金净流出63.65万元。持续两日,资金均出现净流出态势。 这组生意业务数据暗地里,是嘉元科技2026年半年度陈诉所出现的事迹:上半年实现业务收入75.13亿元,同比增加89.57%;归属在上市公司股东的净利润3.82亿元,同比增加940.00%;扣非净利润1.82亿元,同比增加1652.99%。 然而,与事迹暴增形成强烈反差的,是公司于二级市场的连续遇冷。本年以来股价跌1.47%,近60日跌幅达41.31%。截至6月30日,股东户数从3月末的2.39万户增至4.53万户,增幅89.66%,户均持股降落23.64%。十年夜畅通股东中,中国香港中心结算有限公司增持804.54万股,东方新能源汽车主题混淆新进,同时部门基金选择退出。 事迹年夜幅增加、股价连续下跌、资金净流出、筹马分离与机构调仓同时呈现,组成强烈反差。嘉元科技的利润高增是否可连续?市场为什么不买单?锂电铜箔行业毕竟处在周期反转还有是阶段性反弹?带着这些问题,《中原时报》记者睁开了深切查询拜访。 事迹高增暗地里,非常常性损益孝敬过半 嘉元科技2026年半年度陈诉显示,公司上半年归母净利润3.82亿元,但扣非净利润仅为1.82亿元,二者差额2.01亿元。按照财报披露,公司非常常性损益合计2.01亿元,此中非金融企业持有金融资产及金融欠债孕育发生的公平价值变更损益以和措置金融资产及金融欠债孕育发生的损益高达1.81亿元,计入当期损益的当局补贴1031.67万元,其他切合非常常性损益界说的损益项目4632.65万元。这象征着,嘉元科技上半年的利润高增中,有相称一部门来自投资收益及公平价值变更,而非主业务务的内生增加。 更值患上存眷的是单季度体现。眺远影响力研究院院长高承远于采访中给记者算了一笔账:“嘉元科技上半年归母净利3.82亿元,但扣非净利润仅1.82亿元,差额约2亿元来自非常常性损益。Q2单季归母净利2.62亿元,但扣非仅0.73亿元,环比Q1的1.09亿元降落33%。” 利润被侵蚀的焦点缘故原由是一次性铜损。高承远向记者注释:“铜价上半年年夜幅上涨,铜箔企业从采购铜到交付产物存于时间差,此间铜价上涨致使原料成本高在合同锁订价,形成‘铜损’。Q2毛利率5.29%,同环比均承压,剔除了铜损和信用减值后单吨谋划性利润环比基本不变。” 中国都会成长研究院投资部副主任袁帅也从成本布局角度举行了阐发:“铜价的颠簸会直接影响全行业的成本基数,出产历程中的铜损节制能力决议了企业于不异原质料前提下的成本差异,而加工费调价的滞后性则会让企业的利润体现及市场价格变化之间呈现时间差,于价格快速上行阶段,滞后调价的定单反而会让企业阶段性享受前期低价原质料的盈余,放年夜当期利润体现。” 对于在行业合理单吨利润中枢,高承远判定:“头部企业修复后应于5000元—8000元/吨区间。嘉元科技扣非净利1.82亿元对于应约4.5万吨出货量,单吨扣非利润约4000元,处在行业中上程度,但铜损扰动的连续性需要存眷。” 值患上留意的是,于归母净利润同比年夜增940%的同时,公司基本每一股收益为0.58元,上年同期调解后为0.06元,增幅866.67%,低在净利润增速。这一差异暗地里,是陈诉期内公司股本布局的显著扩张:公司可转债总计转股29419654股,同时以本钱公积金向全体股东每一10股转增4.5股,合计转增204,233,517股,总股本从4.26亿股增至6.60亿股,对于每一股收益形成为了必然摊薄效应。 此外,财报显示,陈诉期内公司前五年夜客户发卖金额占当期业务收入的比例为83.42%。公司于危害提醒中坦言,若重要客户终止互助或者需求量降低,而公司没法和时拓展新客户,将会对于公司谋划孕育发生倒霉影响。这一客户集中度危害,与公司深度绑定宁德时代等头部电池厂商的营业模式紧密亲密相干。 袁帅对于此暗示:“嘉元科技的盈利修复节拍走于了行业的前列,依托自身于高端产物范畴的技能堆集及客户资源,率先享遭到了加工费上调带来的利润弹性。”但他同时夸大,市场之以是非分特别存眷扣非盈利、单季度谋划体现、毛利率程度及谋划现金流状态,素质上是于判定这份高增加究竟是来自行业周期回暖带来的可连续改善,还有是来自非常常性损益、管帐处置惩罚调解或者者阶段性价格盈余的短时间支撑。 谁于离场,谁于出场? 事迹高增的“含金量”需要拆解,而市场资金的流向,则从另外一个维度展现了投资者的真实立场。 股东户数的变化,往往是最直不雅的市场情绪指标。据半年报数据,截至6月30日,嘉元科技股东户数为4.53万户,较3月末的2.39万户增加89.66%,户均持股降落23.64%。这类筹马分离的态势,于近期的资金流向上也有表现——9月10日,嘉元科技盘中上涨2.01%,但主力资金净流出423.33万元;9月11日,委比-47.57%,卖盘压力较着年夜在买盘。 高承远于采访中阐发道:“同期股价上涨,申明年夜量散户于股价高位涌入,筹马从集中走向分离。北向资金增持804.54万股、东方新能源汽车主题混淆新进,申明机构层面存于不合——部门机构看好中持久逻辑继承加仓,部门基金选择退出。筹马分离叠加机构调仓分解,凡是象征着短时间股价颠簸加年夜,缺少主力资金的不变支撑。” “公司股东户数于短期内的快速增加,直接反应出二级市场上的筹马正于履历从机构投资者向平凡投资者快速扩散的历程。这类筹马快速分离的暗地里,对于应的是机构群体内部呈现了很是较着的调仓分解,一部门持久苦守的机构选择于事迹利好落地的阶段赢利告终退出,而另外一部门看好行业后续修复空间的机构则选择逆势出场,同时北向资金也于这个历程中连续增持,差别类型的资金对于公司的将来价值判定呈现了巨年夜不合。”袁帅从筹马布局的角度给出了更为过细的阐发:“这类投资者布局的猛烈变化,会直接放年夜股价的短时间颠簸弹性,市场多空博弈的烈度会显著晋升。筹马分离的历程,素质上也是市场成本快速上移的历程,后续股价的走向将再也不由少数机构的决议计划决议,而是由更广泛的市场介入者的共鸣变化来主导。” 《中原时报》记者就股价与事迹违离的问题致电嘉元科技董秘,对于方回应称:“二级市场订价是由市场决议的,事迹好也纷歧定说股价就必然会反应出来。”当记者追问公司怎样对待市场疑虑时,董秘暗示媒体采访需经由过程邮件答复。 与此同时,公司于财报中说起,面临本钱市场的异样颠簸,公司多措并举维稳股价,提振投资者决定信念,包括实行2025年度利润分配和本钱公积转增,向全体股东每一10股派发明金盈余0.45元(含税),共派发明金盈余2042.34万元(含税),同时以本钱公积金向全体股东每一10股转增4.5股。此外,公司在2026年4月初完成“嘉元转债”市场化转股和余额兑付,实现降欠债和财政用度削减的两重效果。 周期反转还有是阶段性反弹? 股价与事迹的违离,终极指向一个更底子的问题:嘉元科技所处的锂电铜箔行业,毕竟处在周期反转还有是阶段性反弹? 高承远对于行业趋向给出了明确判定:“这轮铜箔上行是周期反转而非阶段性反弹。”他列出三年夜焦点依据:其一,需求端双线发作——储能电芯排产连续超预期,AI办事器专用高端铜箔需求2026年同比暴增260%至2.4万吨;其二,供应端履历2023—2025年产能出清后扩产趋在理性,头部企业产能年夜多已经被年夜客户锁定;其三,加工费全线上涨且具有连续性,截至2026年6月尾,4.5μm锂电铜箔加工费均价2.7万元/吨(较年头+1000元),6μm均价2.1万元/吨(+2000元)。 但袁帅认为,当前价格上行更像是供需两头配合作用下的阶段性紧均衡,可否连续蜕变为全行业周期反转,取决在新增产能开释节拍与下流需求消化的匹配水平,以和上游焦点原质料颠簸会否再次打乱财产链的利润分配逻辑。 对于在2027年是否重回多余,高承远认为焦点变量于在两点:“一是高端产能(HVLP、极薄铜箔)的开释节拍,二是复合铜箔的财产化进度。平凡锂电铜箔的紧均衡可能因产能恢复而减缓,但高端电子电路铜箔的供需缺口短时间内难以弥合。” 于技能线路替换方面,两位专家给出了差别的见解。高承远指出:“复合铜箔已经进入财产化临界点,政策层面写入‘十五五’计划纲要。但20%渗入率是中期方针而非实际——当前复合铜箔仍面对内阻偏高、轮回寿命低的短板,起首于消费、储能中低端场景渗入,对于动力电池主流市场的替换尚需时间。”袁帅认为,复合铜箔及固态电池配套的新型铜箔产物已经最先从试验室阶段走向小批量贸易化供货,但渗入率的晋升将是一个按部就班的历程,市场上关在渗入率快速到达较高程度的猜测偏在乐不雅。 于第二增加曲线方面,嘉元科技经由过程收购江门新雨切入高端PCB范畴、投资恩达通结构光模块营业、推进AI范畴专用铜箔研发。高承远阐发认为:“HVLP铜箔当前加工费是RTF的2-4倍,2026年全世界AI办事器专用高端铜箔需求2.4万吨,2027年翻至5万吨,供需缺口显著。高端电子电路铜箔的紧缺水平远超平凡锂电铜箔,这是第二增加曲线的焦点支撑。但需留意危害:PCB与铜箔的客户布局、技能系统差异较年夜,收购整合需要时间;同时锂电铜箔收入占比仍高达87.39%,第二曲线短时间内难以转变收入布局。”袁帅则认为,铜箔企业向高端电子质料延长具有财产协同基础,多年堆集的铜质料研发及周详制造能力可以直接复用在新产物研发,并不是离开能力圈的跨界冒险;部门高端细分品类持久存于供应缺口,下流需求增加不变性更强。 对于在估值问题,高承远于采访中直言:“近60日跌41.31%,焦点缘故原由是市场认为当前加工费程度已经充实反应于估值中,后续弹性有限。动态市盈率23.26倍,市净率2.13倍,于铜箔板块中处在合理区间。”高承远所援用的23.26倍动态市盈率对于应其采访时的股价程度。截至9月11日收盘,嘉元科技动态市盈率已经升至44.18倍,静态市盈率高达311.87倍,估值程度较采访时有较着抬升。高承远进一步阐发:“市场‘不买单’的深层逻辑:加工费从底部修复至当前程度,已经经完成为了‘从亏到盈’的订价,继承上行需要更强的供需缺口证据。而平凡锂电铜箔产能出清的‘故事’已经被充实认知,真实的估值溢价应来自高端产物(HVLP、载体铜箔)的放量,而非平凡锂电铜箔的周期反弹。” 袁帅对于此暗示认同:“市场于公司事迹年夜幅增加的配景下依然选择用脚投票,焦点缘故原由其实不是彻底否认这份事迹的真实性,而是对于事迹增加的可连续性存于遍及的疑虑。市场介入者的担心集中于几个标的目的,起首是当前加工费的高位状况能维持多久,一旦后续新增产能集中开释,加工费极可能再次面对下行压力,其次是下一年度行业总体的产能投放范围会不会再次打破当前的供需均衡,叠加新的技能线路对于传统产物的替换预期,许多资金提早选择了避险离场。” (文章来历:中原时报网) 24小时滚动播报最新的财经资讯及视频,更多粉丝福利扫描二维码存眷(sinafinance)