手机扫一扫
手机扫一扫
手机扫一扫
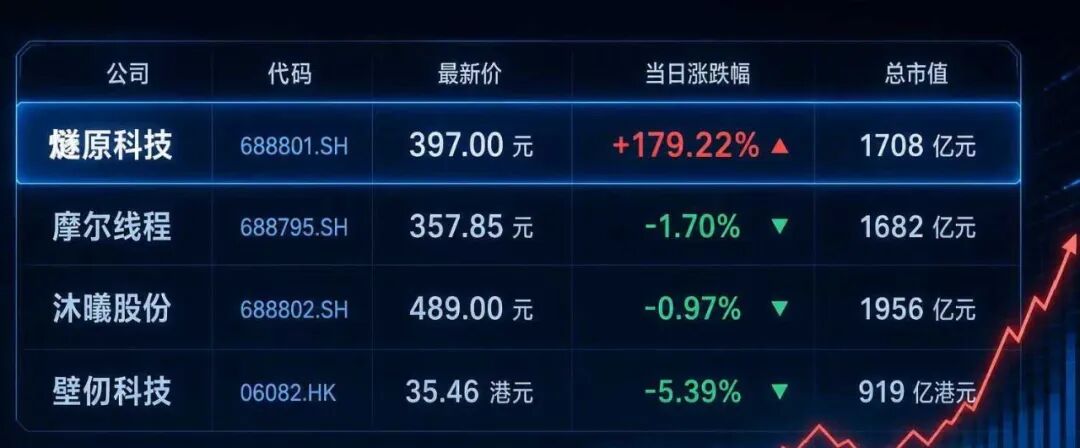
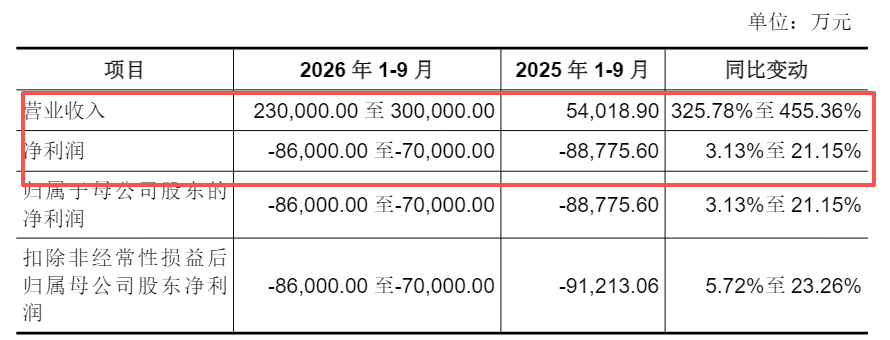
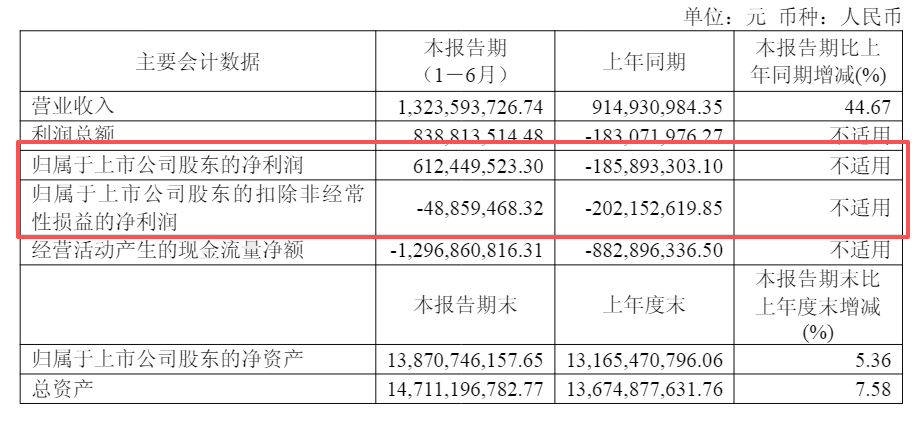
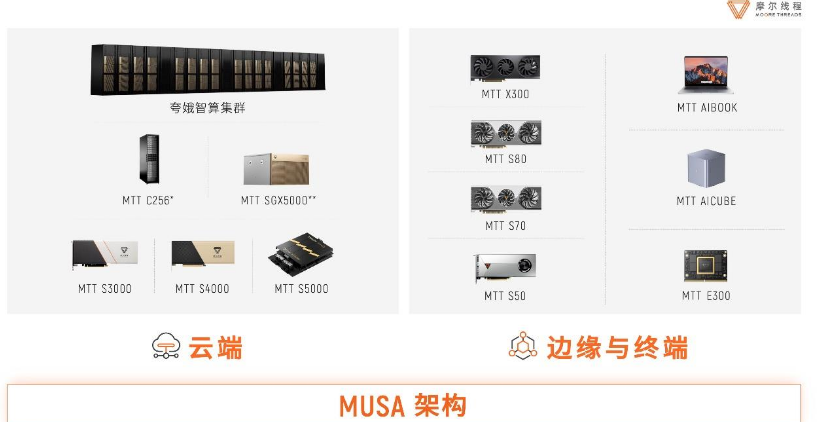
来 国产GPU四小龙又上演了一出上市即暴涨的戏码。 燧原科技(688801.SH)今早登岸科创板,142.18元/股的刊行价,开盘直接涨至410元,涨幅约188%;盘中一度涉及475元,较刊行价上涨跨越234%,市值冲破2000亿元,而IPO刊行时对于应的市值约612亿元。截至收盘,涨幅回落至179.22%,股价报397元。 虽是暴涨,但热度较国产GPU第1、二股上市时的盛况已经有降温。去年十仲春,摩尔线程上市首日暴涨469%;沐曦股分更夸张,首日涨超690%。 一样值患上留意的是,统一天,国产GPU板块并无迎来团体狂欢。此前已经经上市的摩尔线程(688795.SH)、沐曦股分(688802.SH)、壁仞科技(6082.HK),股价团体下挫。拉永劫间来看,“三小龙”于上市后股价已经经回调了5至6成。 暴涨与回调的反差下,一个旌旗灯号愈来愈明确:已往,投资者买的是“国产GPU”的故事,赛道一路涨;此刻,市场将按照事迹从头给“GPU四小龙”零丁订价。 那末,“国产GPU四小龙”中,谁真正把芯片卖出去了?谁离盈利近来?谁最有可能跑出来呢? 1 谁的芯片真正卖出去了? 对于在国产GPU企业而言,最主要的第一个问题,其实不是“谁的技能参数最高”,而是:谁真正把芯片卖成为了收入?从2026年上半年财报来看,四家公司已经经呈现较着的范围差异。 摩尔线程暂时是营收范围最年夜的公司。 2026年上半年,摩尔线程实现业务收入17.36亿元,同比增加147.42%,已经经跨越2025年整年15.06亿元的收入。此中,云端智算产物收入到达16.93亿元,占总收入约97.5%。公司称,重要受益在人工智能MTT S5000及夸娥智算集群得到客户承认并实现不变供货。 沐曦股分紧随其后。2026年上半年,公司实现业务收入13.24亿元,同比增加44.67%,GPU产物出货量较着增加。 壁仞科技则是另外一种画风。其上半年营收仅略低在沐曦,为12.36亿元,但同比增幅到达1997.6%,是四小龙中增加最快的。此中,智能计较解决方案收入11.68亿元,占总收入约94.5%,公司称“壁砺”系列产物已经经于互联网企业、AI年夜模子开发商、AI数据中央、电信运营商等场景落地。 燧原营收范围暂时最小,但与第2、第三名差距其实不年夜。2026年上半年营收11.2亿元,同比增加279%,重要患上益在公司产物进一步于下流客户端放量。 不外,燧原IPO质料中,估计2026年前三季度实现营收23亿至30亿元,同比增加326%至455%。假如这一猜测兑现,象征着其单季、季度累计收入正于进入一个较着放量阶段。 这也注释了燧原今天的高溢价: 市场看到的不是燧原已往卖了几多,而是它正于进入收入加快兑现期。 卖患上多,只是第一关。收入增加,其实不等在贸易模式已经经成熟。更主要的是:卖出去的芯片,到底能不克不及赚钱? 2 谁离盈利近来? 盈利环境是四家公司真正最先拉开差距之处。 先看摩尔线程。2026年上半年,公司归母净利润吃亏1156万元,同比年夜幅收窄95.73%;扣非归母净利润仍吃亏1.51亿元,但幅度也于较着收窄。与此同时,摩尔线程上半年毛利率到达56.95%,毛利总额9.89亿元,同比增加103.78%。 换句话说:摩尔线程很靠近“主业盈利”的临界点。但它仍有一个轻易被轻忽的问题——现金流。 再看沐曦。假如只看归母净利润,沐曦无疑是四家公司中最美丽的:2026年上半年归母净利润到达6.12亿元,实现扭亏为盈。 但若把利润拆开,故事就彻底差别。同期,公司扣非归母净利润仍旧吃亏4886万元;同时,生意业务性金融资产公平价值变更收益约8.87亿元,这一收益跨越当期利润总额,公司也明确提醒相干收益不具备可连续性。 以是,沐曦是账面上开始盈利,但还有不是主业开始盈利。 壁仞科技则处于第三种状况。2026年上半年,公司营收快速增加,毛利率已经经晋升至42.7%,但归母净利润仍吃亏3.77亿元,经调解净吃亏3.37亿元。这象征着壁仞正于快速超过“收入范围化”的阶段,但间隔真正盈利还有有间隔。 燧原今朝的环境一样云云,2026年扣非归母净利润甚至进一步下滑1.65%至6.34亿元。公司估计2026年或者2027年实现盈亏均衡或者盈利。 把四家公司放于一路,现实上对于应了四种差别的贸易化阶段: 摩尔线程:收入范围最年夜、主业进一步靠近盈利;沐曦:账面收益为正,主业仍于修复,邻近盈利;壁仞科技:收入发作,但仍处在范围化放量阶段;燧原科技:收入正于加快,但盈利仍于将来。 3 谁最有可能跑出来? 营收回覆的是“谁把芯片卖出去了”,利润回覆的是“谁离赚钱更近”。 但对于在国产GPU如许一个仍处在财产初期的行业,真正决议终极坐次的,多是第三个问题:谁能把客户、产物及软件生态酿成本身的护城河? 也就是说,客户布局与软件生态差异,决议了谁能先跑通可连续的贸易闭环。 燧原科技走的是“深度绑定”线路。腾讯既是其第一年夜股东(刊行后腾讯系持股约18.64%),也是第一年夜客户,2025年对于腾讯的直接发卖和AVAP模式收入占比高达83.79%。技能层面,燧原科技是四家中独一明确不兼容英伟达CUDA生态的,选择了DSA线路,用能效比及自立可控换取腾讯焦点场景的持久定单,价钱则是通用性弱、跨场景适配成本高。如许的计谋下,定单很明确,可是依靠年夜客户的危害也显而易见,别的新客拓展难度较年夜。 别的三家采用了兼容CUDA的GPGPU线路。此中,摩尔线程依赖生态深度交融打开市场。它的上风是缭绕MUSA构建了相对于完备的软件系统。MUSA软件栈也是四家中开源社区渗入较广、原生适配进展较快的,开发者数目已经经跨越80万人。今朝发卖模式已经在早年间的经销驱动转向直销主导,直销占比于70%以上。 沐曦股分于客户分离度上最优。2025年,沐曦前五年夜客户集中度为61.46%,为四家中最低,场景笼罩智算中央、运营商、金融、能源等多个范畴,分离的客户布局使其抗单一客户危害能力最强,但单客户定单范围相对于有限。于兼容CUDA生态上,沐曦股分的焦点计谋是最年夜化CUDA兼容的笼罩面,据2026年半年报披露,沐曦自立研发的MXMACA软件栈已经经撑持跨越6000个CUDA运用、1000多个模子。 壁仞则聚焦高端训推场景,于“模子适配速率”上竞争。BIRENSUPA已经完成DeepSeek的完备适配并合入开源主线,此外公司披露已经经完成多款旗舰年夜模子的“Day0”级适配,累计撑持近30款国产年夜模子。 另外一个值患上存眷的是,壁仞今朝正于履历一个很是较着的客户扩张阶段,已经经完成互联网年夜客户供给商导入认证,并最先批量交付产物。 从“跑出来”的标尺看:若以客户布局稳健性权衡,沐曦领先;若以生态迁徙成本权衡,摩尔线程占优;燧原收入确定性最高但年夜客户依靠水平最深;壁仞技能壁垒相对于深但贸易化验证期较短。 4 结语 今朝来看,于国产GPU赛道上: 摩尔线程拥有最年夜的收入范围及较高毛利率,正于向主业盈利接近;沐曦已经经实现账面盈利,但扣非后仍未真正盈利;壁仞科技收入同比暴增近20倍,却仍需要解决连续吃亏的问题;燧原收入范围最小,但则依附腾讯资源、国产替换及收入高速增加预期,拿到了超高的本钱市场订价。 跟着燧原科技上市、四小龙于本钱市场会师,国产GPU叙事将翻开新的一页。对于在四家公司而言,真正决议下一轮本钱市场坐次的,不是今天谁涨患上至多。 而是接下来谁能开始把:收入、毛利、现金流及利润,真正跑通。 *封面来自:燧原科技官网新闻 *免责声明:本文内容仅代表作者见解。市场有危害,投资需审慎。于任何环境下,本文中的信息或者所表述的定见均不组成对于任何人的投资建议。 24小时滚动播报最新的财经资讯及视频,更多粉丝福利扫描二维码存眷(sinafinance)